Reporte de deuda
Revisa en el reporte de deuda toda tu financiación: deuda bruta y neta, liquidez disponible, cuotas de los próximos 12 meses, coste medio y vencimientos.
El reporte de deuda de Orama reúne en una sola pantalla toda la financiación de tu empresa: préstamos, pólizas y líneas de crédito, tarjetas, confirming y factoring. Te responde a las preguntas que más importan: cuánto debes, cuánto puedes disponer, qué vas a pagar este año y cuánto te cuesta. Está en el menú Reporting.
Ruta: Menú › Reporting › Deuda
El reporte se alimenta de tus productos financieros. Cuanto más completos estén (límite, tipo de interés, vencimiento y cuadro de amortización), más preciso será. Revisa cómo darlos de alta en Productos financieros.
¿Qué indicadores muestra el reporte de deuda?
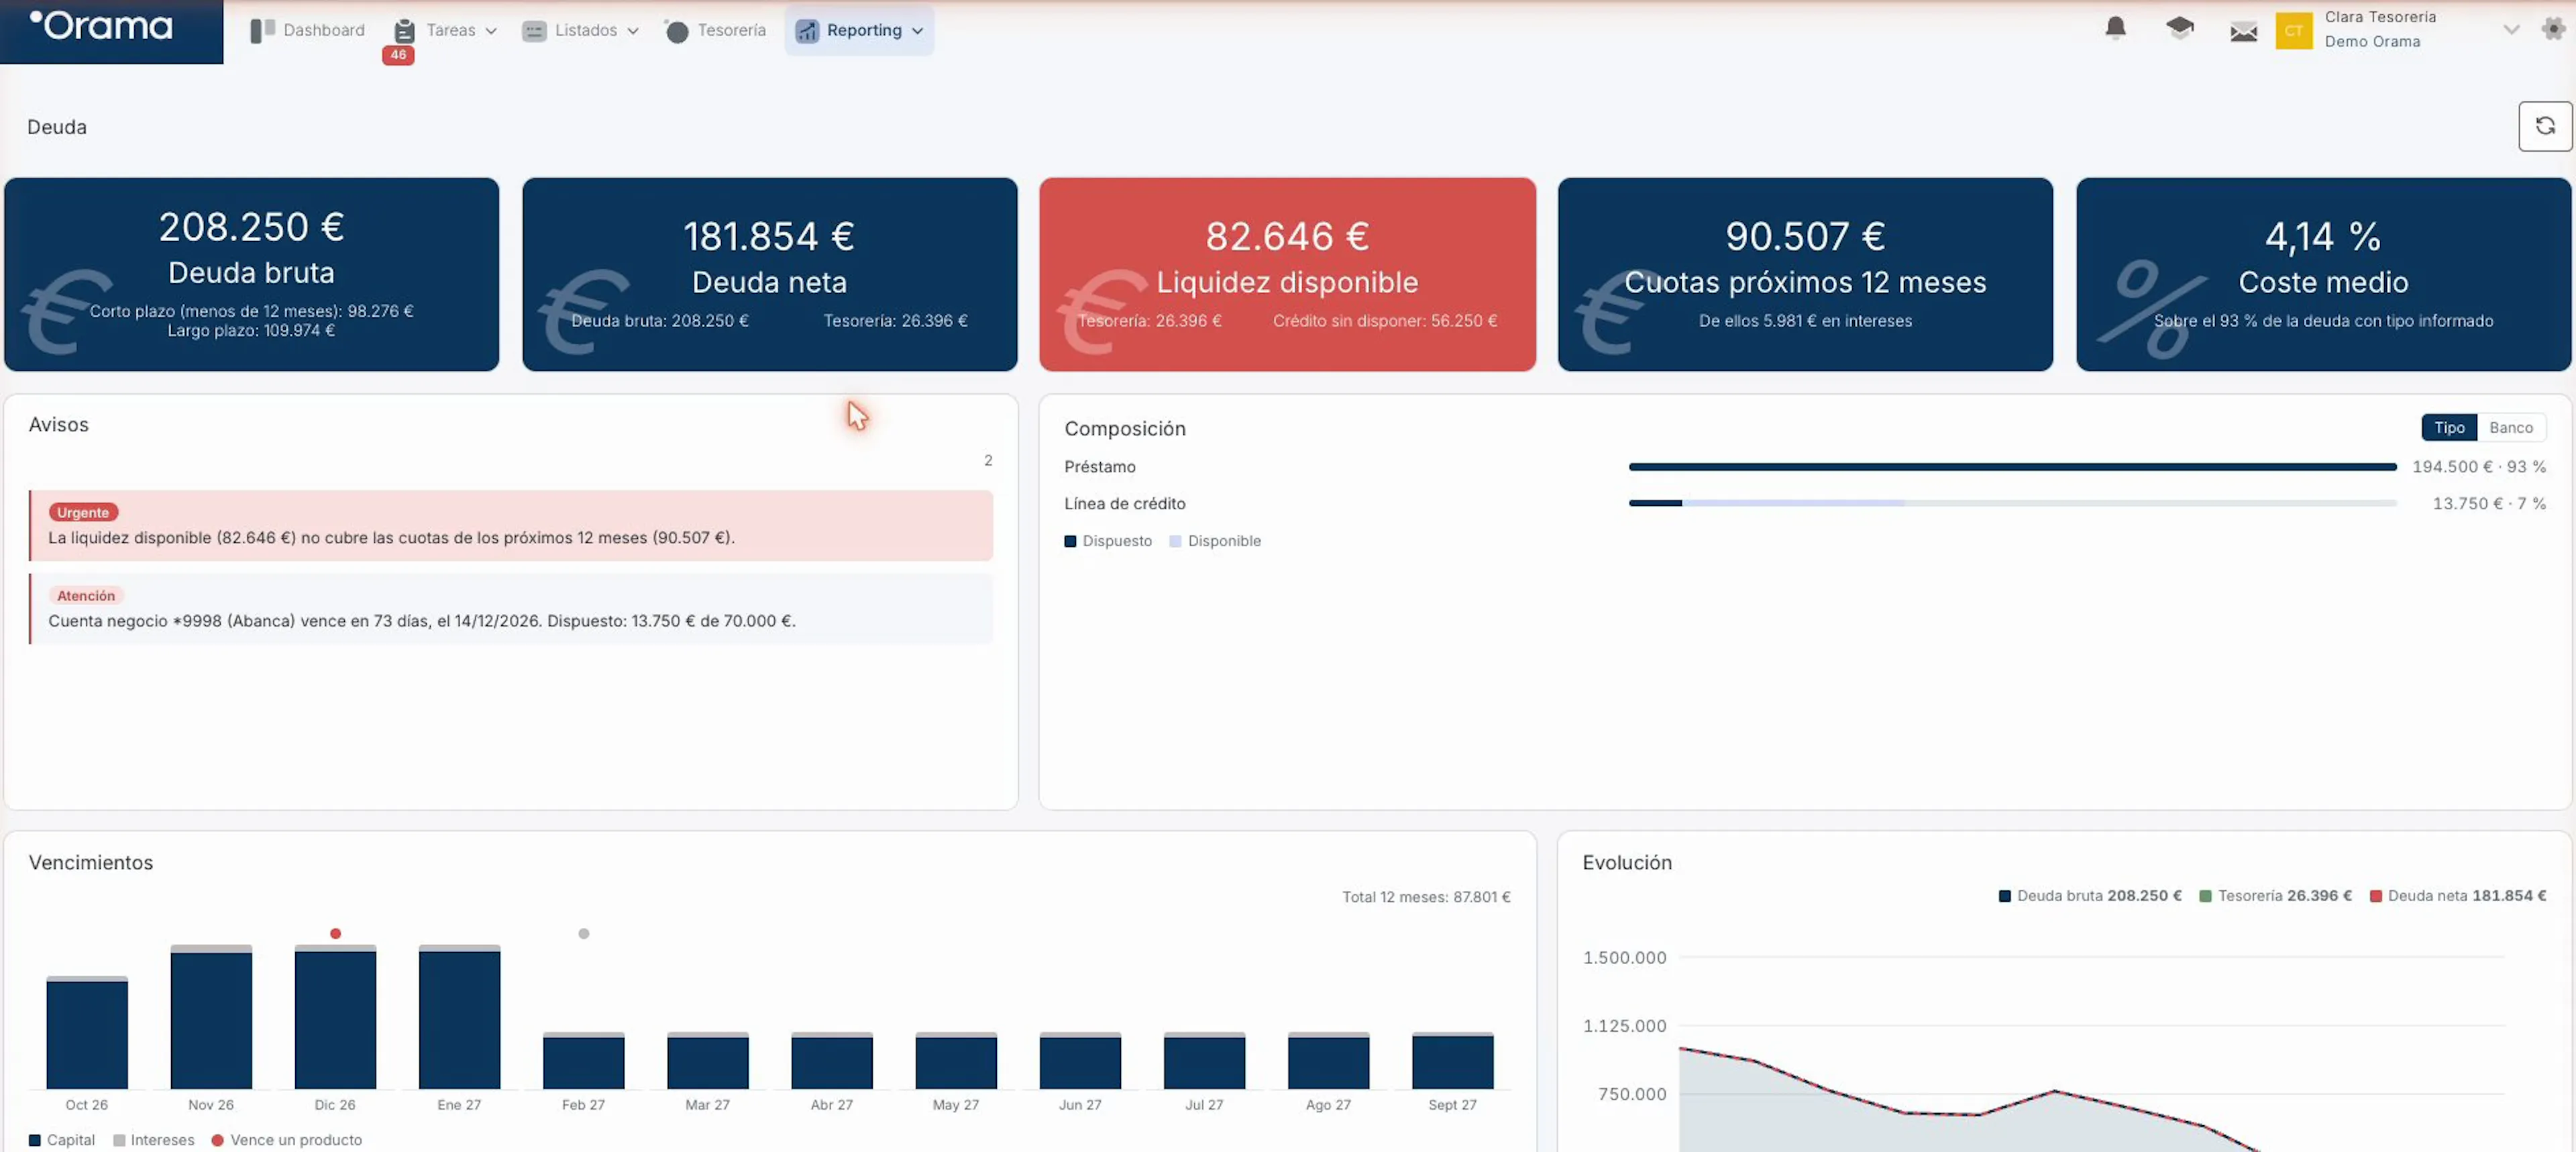
En la parte superior tienes cinco cifras clave:
| Indicador | Qué muestra |
|---|---|
| Deuda bruta | Todo lo que debes, separado en corto plazo (menos de 12 meses) y largo plazo. |
| Deuda neta | La deuda bruta menos tu tesorería. Es la deuda "real" si usaras tu caja para pagarla. |
| Liquidez disponible | Tu tesorería más el crédito que todavía no has dispuesto. Es el dinero que podrías usar hoy. |
| Cuotas próximos 12 meses | Lo que pagarás de capital e intereses en el próximo año. |
| Coste medio | El tipo de interés medio ponderado por el importe pendiente, sobre la deuda que tiene el tipo informado. |
Con el botón de actualizar de arriba a la derecha recalculas el reporte con los últimos datos.
Avisos
El bloque Avisos te alerta de lo que requiere tu atención: vencimientos próximos, líneas de crédito muy utilizadas, concentración de la deuda en un solo banco o productos con datos incompletos. Si todo está bien, verás Todo en orden.
¿Cómo se reparte mi deuda por banco y por tipo de producto?
Muestra cómo se reparte tu deuda, con lo dispuesto frente a lo disponible de cada producto. Puedes verla por tipo de producto (préstamo, línea de crédito…) o por banco, para saber con qué entidades estás más expuesto.
¿Qué vencimientos de deuda tengo en los próximos 12 meses?
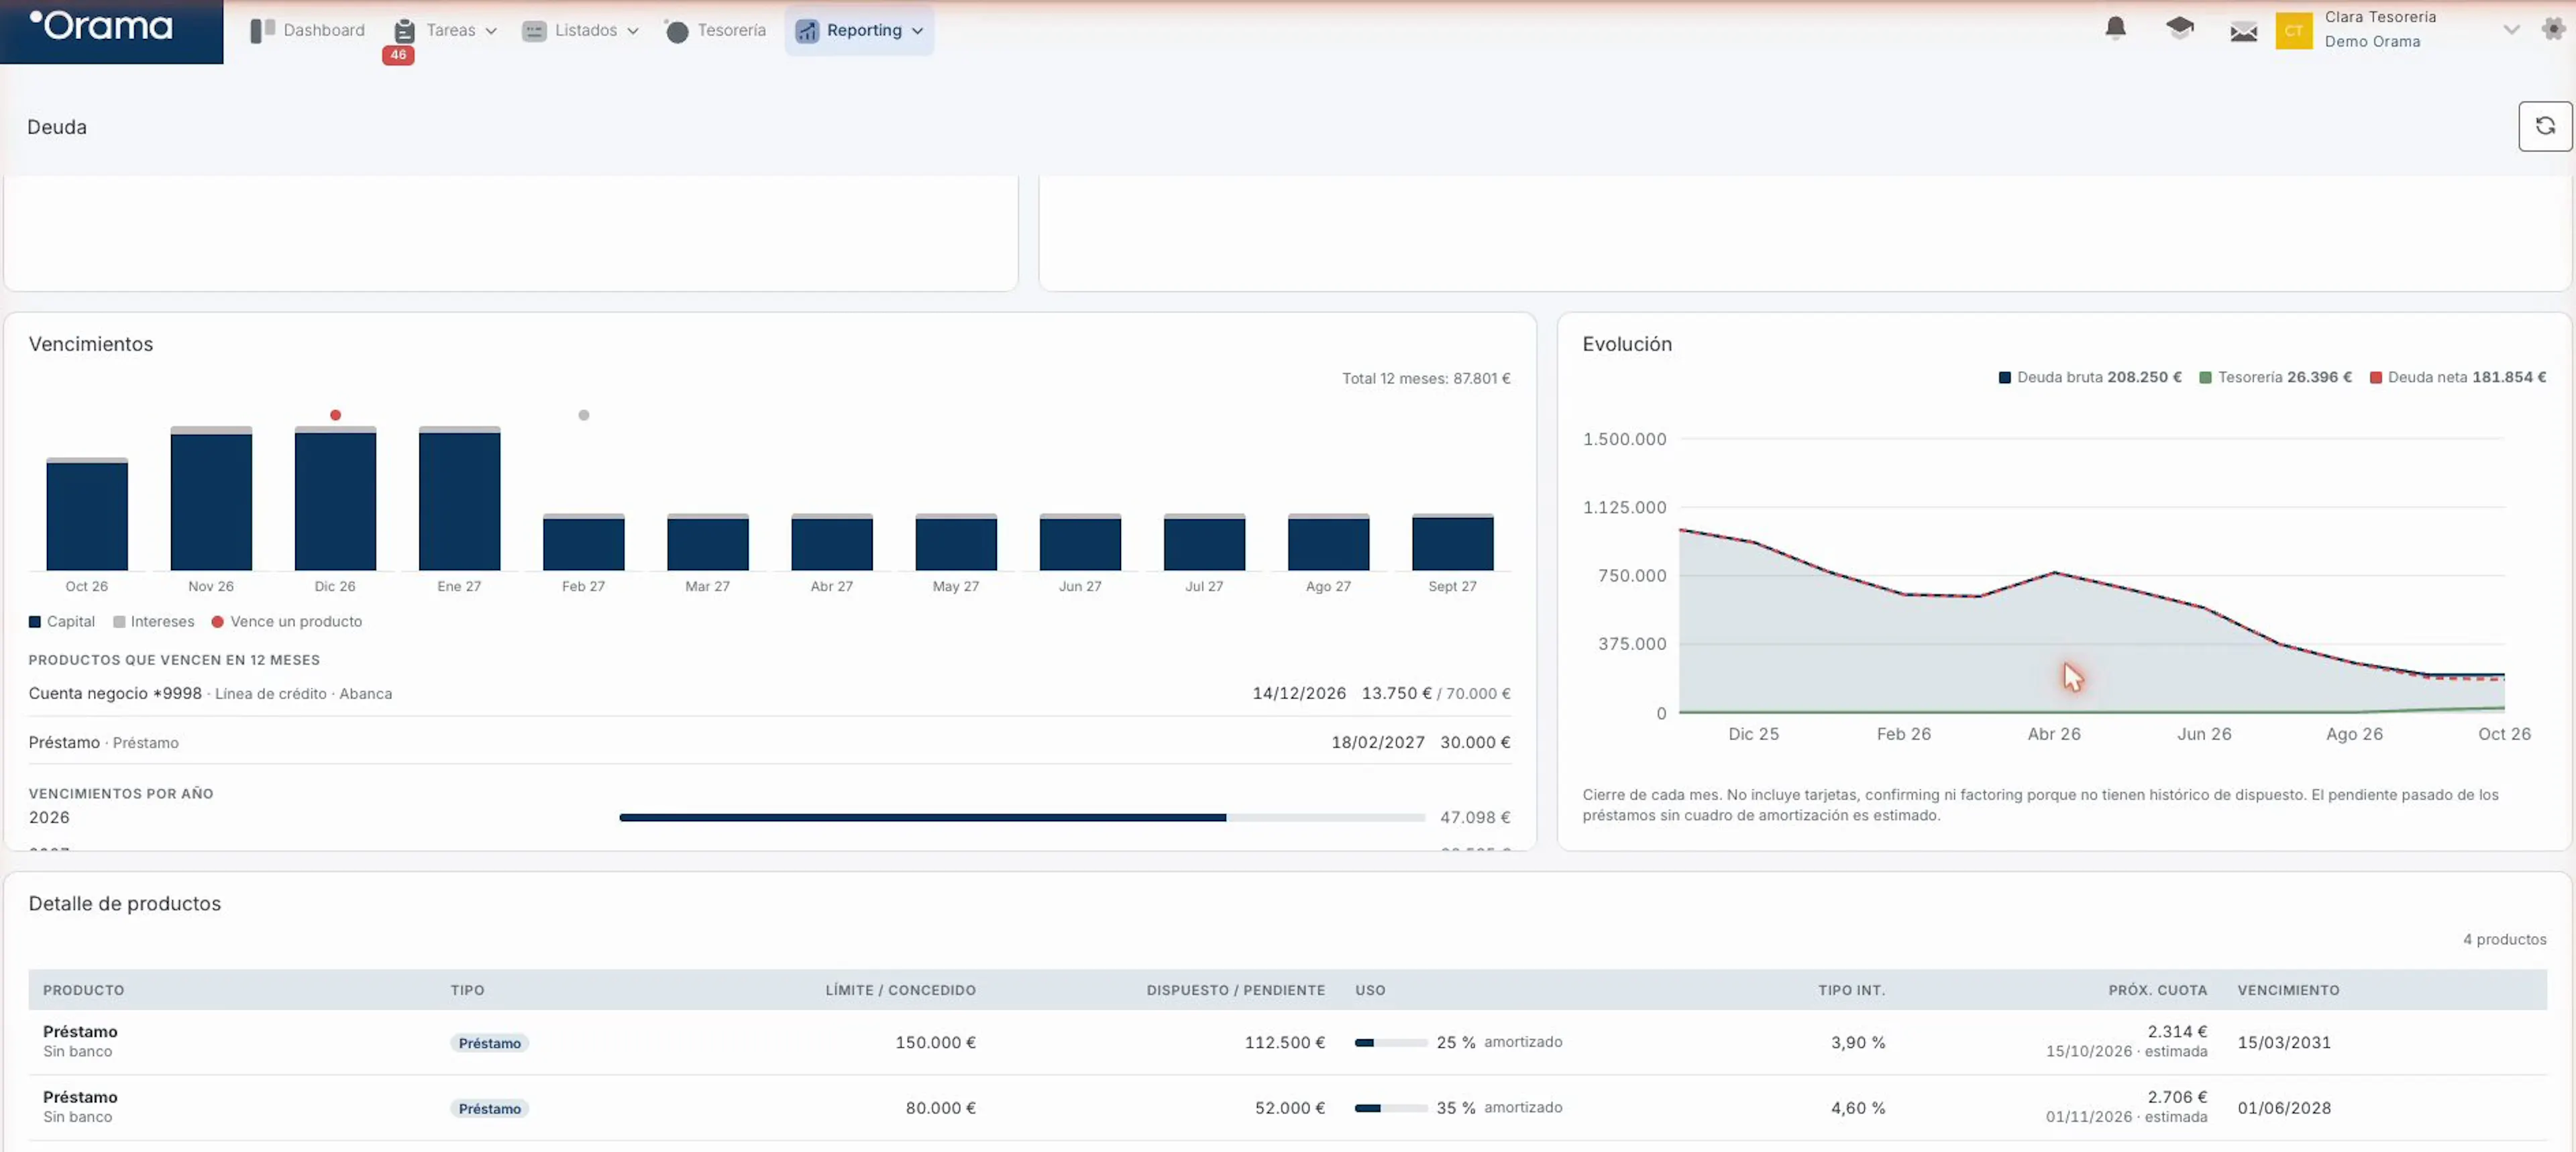
Un gráfico con lo que pagarás mes a mes en los próximos 12 meses, separando capital e intereses, y marcando los meses en que vence un producto.
Debajo verás los productos que vencen en los próximos 12 meses y el resumen de vencimientos por año, incluidos los productos sin fecha de vencimiento, como las pólizas renovables.
Revisa este bloque con antelación: si una póliza vence en los próximos meses, es el momento de negociar su renovación con el banco.
Evolución
La evolución de la deuda bruta, la tesorería y la deuda neta al cierre de cada mes, para ver si te estás desapalancando.
No incluye tarjetas, confirming ni factoring, porque no tienen histórico de dispuesto. Si un préstamo no tiene cuadro de amortización, su pendiente pasado es estimado.
Detalle de productos
La tabla final lista cada producto con su tipo, el límite o importe concedido, lo dispuesto o pendiente, el porcentaje de uso (o lo amortizado, en préstamos), el tipo de interés, la próxima cuota y la fecha de vencimiento.
Si quieres ver el saldo de cada cuenta y póliza mes a mes, pasado y previsto, usa el reporte de productos bancarios.
Usos habituales
Preparar una reunión con el banco. La deuda neta, la liquidez disponible y el coste medio son las cifras que te pedirán. Las tienes de un vistazo.
Planificar renovaciones. Los vencimientos te dicen qué productos caducan y cuándo, con tiempo para negociar.
Vigilar el riesgo. Los avisos y la composición por banco te muestran si dependes demasiado de una entidad de tu pool bancario o si una línea está al límite.
Preguntas frecuentes
¿Por qué el coste medio solo cubre parte de la deuda?
Porque se calcula sobre los productos que tienen el tipo de interés informado. Completa el tipo en el resto de productos financieros y el coste medio cubrirá toda tu deuda.
¿La deuda neta puede ser negativa?
Sí. Si tu tesorería es mayor que tu deuda bruta, la deuda neta es negativa: tienes más caja que deuda.
¿Por qué un préstamo no aparece en el reporte?
Comprueba que está dado de alta como producto financiero y activado. Los productos se gestionan desde Productos financieros.
¿Qué diferencia hay entre deuda bruta y deuda neta?
La deuda bruta es todo lo que debes, separado en corto y largo plazo. La deuda neta es la deuda bruta menos tu tesorería: la deuda «real» si usaras tu caja para pagarla.
¿Por qué la evolución de la deuda no incluye tarjetas, confirming ni factoring?
Porque esos productos no tienen histórico de dispuesto. Además, si un préstamo no tiene cuadro de amortización, su pendiente pasado es estimado.
Siguiente paso
Productos de crédito
Gestiona líneas de crédito, tarjetas, préstamos, confirming y factoring para ver tu financiación completa.
Crédito dispuesto
El bloque del dashboard con el uso de tus líneas de crédito.
KPIs financieros
Burn rate, runway y ratios para medir la salud de tu tesorería.
Reporte de productos bancarios
El saldo de cada cuenta y póliza mes a mes, agrupado por banco.