Crear previsiones
Aprende a crear previsiones de tesorería en Orama con reglas de importe, frecuencia y fechas, en base libre, interanual o IA, y proyecta tu caja futura.
Las previsiones basadas en estimaciones son reglas (importe, frecuencia y fechas) que Orama proyecta automáticamente en el tiempo para mostrarte tu caja futura en el cuadro de tesorería. Se crean en la pantalla Nueva previsión de cada partida, eligiendo una base de cálculo: libre, interanual o IA. Aquí ves cómo configurarlas y cuándo apoyarlas en facturas.
¿De qué formas puedo crear previsiones?
Esta página se centra en las previsiones por estimación, que creas tú en cada partida. Pero no son la única vía:
- Estimaciones en la partida (esta página): una regla puntual (Único movimiento) o recurrente, con el importe que decides tú, el calculado con tu histórico o el que propone la IA.
- Facturas: cada factura de tu ERP o de Excel con vencimiento crea una previsión exacta. Se configuran con las reglas para facturas.
- Importación desde Excel: útil para presupuestos o planes que ya tienes en una hoja de cálculo. Mira importar previsiones.
Cómo se combinan todas ellas y qué pasa cuando llega el movimiento real lo tienes en previsión automática. Para retocar una previsión concreta sin abrir la partida, usa editar desde el cuadro.
Antes de empezar: por qué las estimaciones son la base
En Orama una previsión puede nacer de dos sitios distintos:
Previsiones basadas en estimaciones. Lo que crees o sabes que va a ocurrir, sin tener todavía ningún documento que lo respalde. Es lo que configuras en el paso 4 (Previsión) de la ficha de la partida y lo que te permite proyectar a corto, medio y largo plazo.
Previsiones basadas en una factura. Nacen de un documento real, con importe y vencimiento concretos, y por tanto tienen mucha más certeza. Se configuran en el paso 3 (Conciliación de facturas).
El orden correcto es siempre empezar por las estimaciones, porque son las que te dan horizonte: cubren un periodo de tiempo mucho mayor que el que abarcan las facturas que tienes en este momento. Después, en las partidas donde concilies facturas, esas estimaciones se irán afinando a medida que lleguen los documentos reales.
Pero no todas las partidas reciben facturas útiles:
- Partidas que sí mejoran con facturas: clientes que pagan a vencimiento futuro, proveedores que emiten la factura antes de cobrar.
- Partidas que no: préstamos, nóminas o cualquier gasto cuya factura llega a la vez que el cargo bancario o incluso después, como las compañías eléctricas o las suscripciones de software. Aquí la factura no aporta nada a la previsión, porque llega demasiado tarde para anticipar nada.
En este segundo grupo, la calidad de tu cuadro de tesorería depende directamente de lo bien que configures este paso.
El concepto clave: creas reglas, no previsiones sueltas
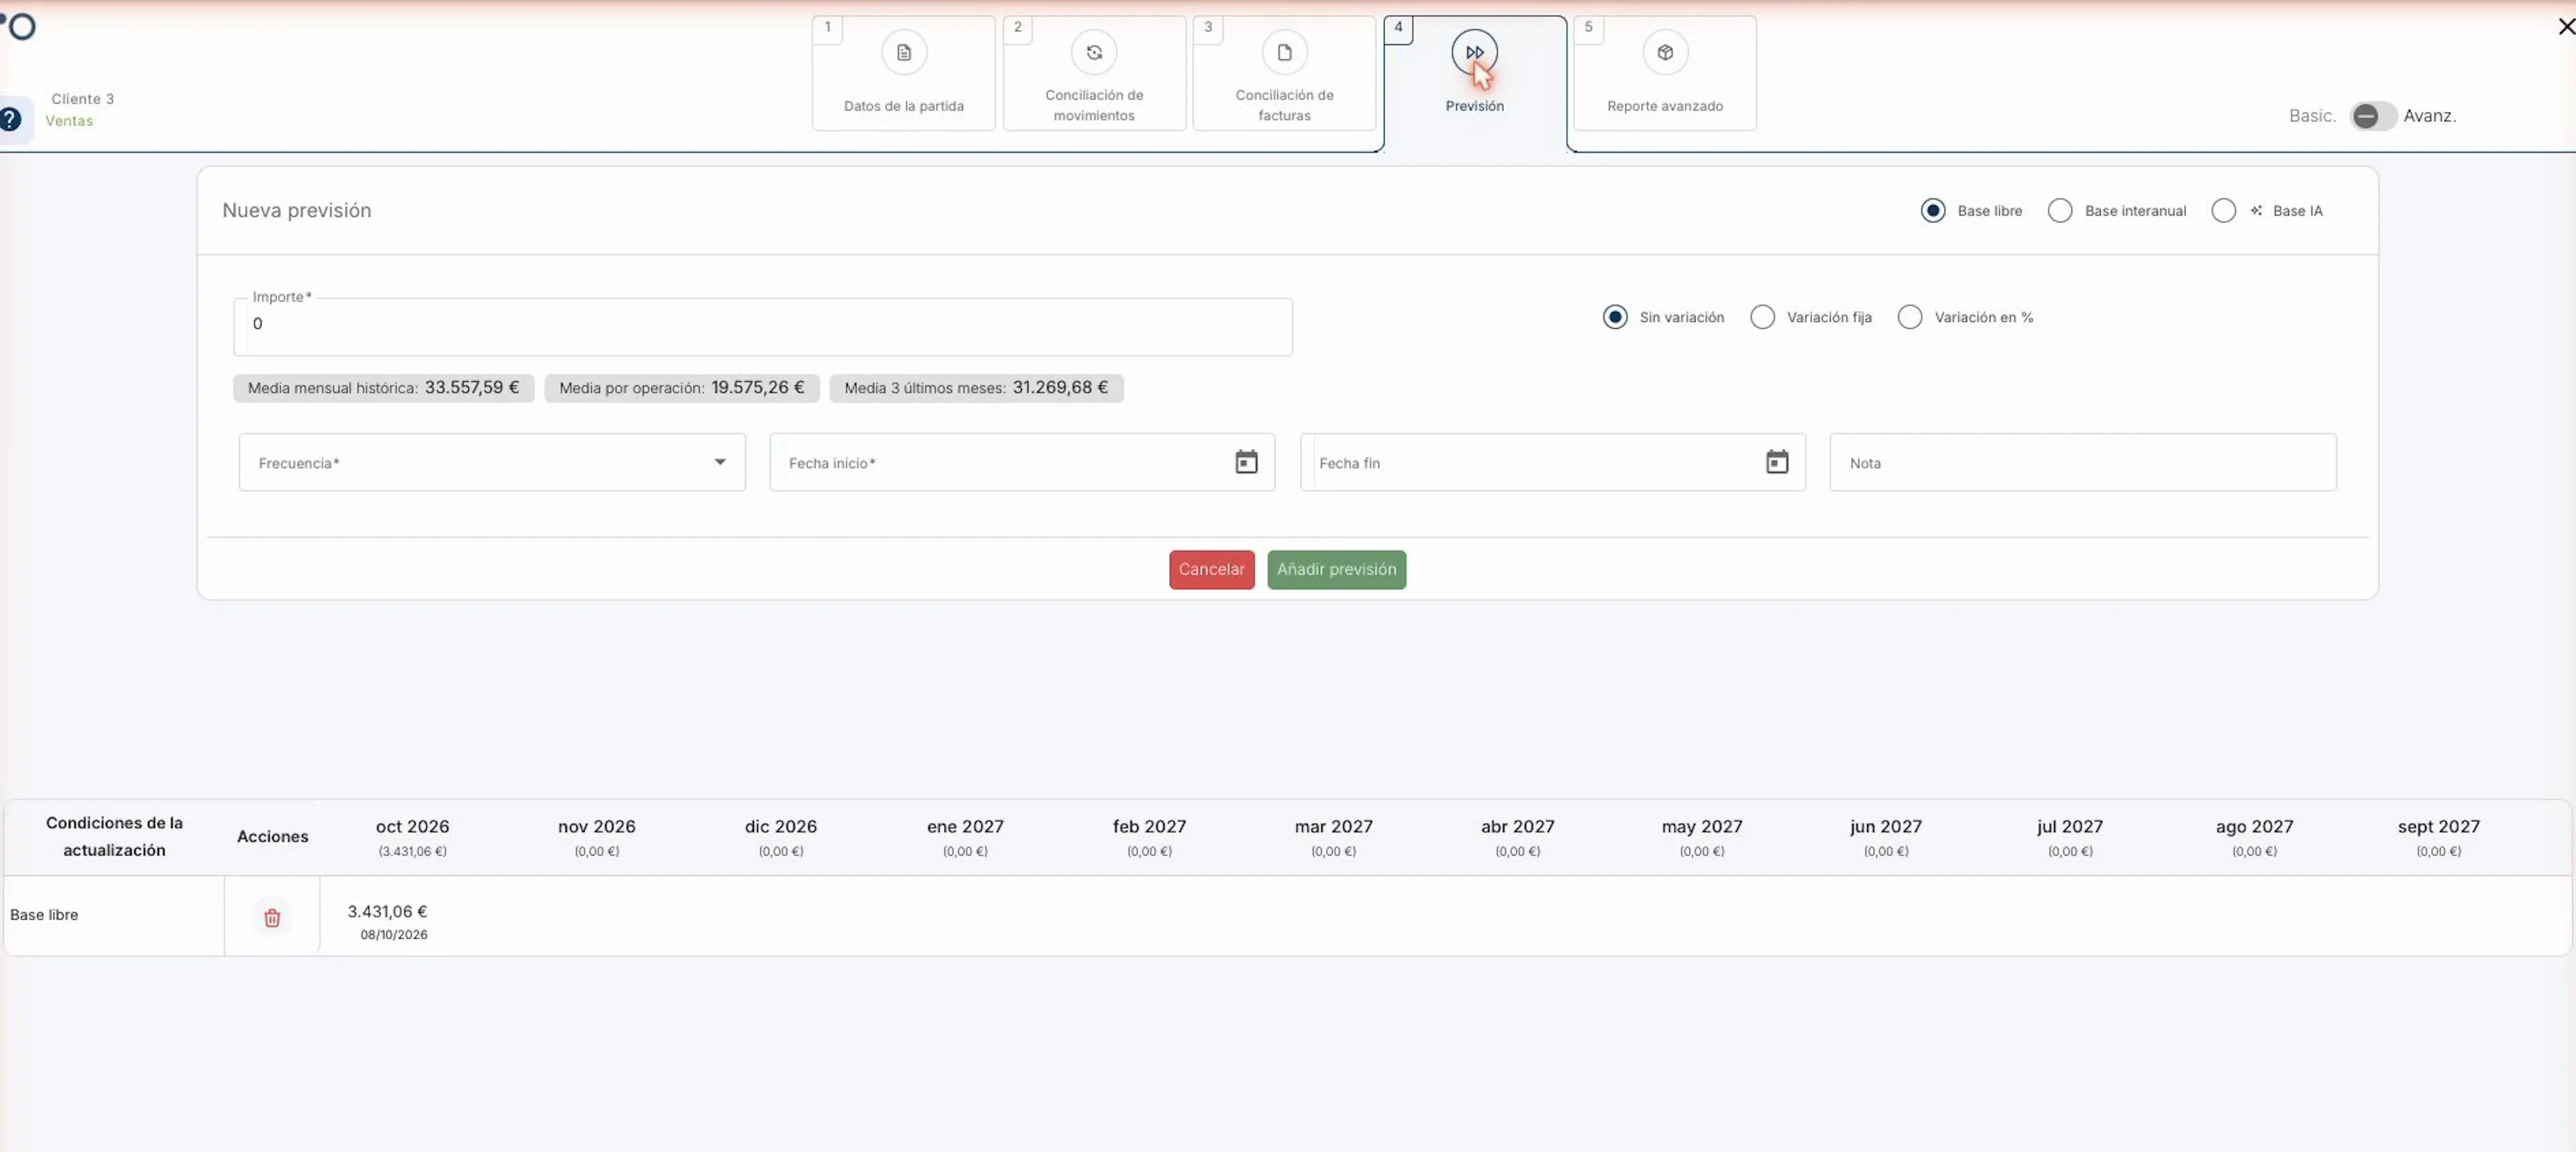
Lo que rellenas en Nueva previsión no es una previsión individual, sino una condición que Orama proyecta en el tiempo. Una sola regla puede generar decenas de previsiones futuras.
Esto tiene dos consecuencias prácticas importantes.
La primera: cuando algo cambia de forma permanente —una subida de alquiler, un cliente que aumenta su pedido recurrente— no vayas mes a mes corrigiendo cifras. Cierra la regla vigente con una fecha fin y crea una nueva a partir de ese momento. Así conservas el histórico de lo que preveías antes y mantienes la lógica limpia.
La segunda: las reglas no se suman entre sí. Una partida no acumula varias condiciones que se apilen sobre el mismo periodo. Si necesitas reflejar dos flujos distintos dentro del mismo concepto, crea previsiones independientes en lugar de intentar superponer reglas.
¿Qué base de cálculo elijo para una previsión?
Arriba a la derecha eliges de dónde sale el importe de la previsión. Es la decisión más importante de toda la pantalla.
Base libre
La opción por defecto. Escribes el importe tú mismo en el campo Importe.
Es la adecuada cuando conoces la cifra con certeza o cuando la decides tú: una nómina, la cuota de un préstamo, un alquiler contratado, una suscripción de precio fijo. También es la que debes usar cuando la partida es nueva y no hay histórico del que aprender.
Para ayudarte, Orama muestra debajo del campo cuatro referencias calculadas con los movimientos reales ya conciliados en esta partida:
- Media del mes pasado — lo que ocurrió en el último mes cerrado. Referencia inmediata, pero sensible a que ese mes fuera atípico.
- Media mensual histórica — el promedio de toda la vida de la partida. Es la que mejor absorbe la estacionalidad y los picos puntuales.
- Media por operación — el importe medio de cada movimiento individual. Te dice cuánto pesa cada operación, no cuánto suma el mes. Especialmente útil en partidas con muchas operaciones pequeñas, donde lo que varía es el número de operaciones más que su tamaño.
- Media 3 últimos meses — el promedio reciente. La mejor referencia cuando la partida ha cambiado de tendencia y el histórico antiguo ya no representa la realidad.
Ninguna es obligatoria y ninguna se aplica automáticamente: son orientativas. Si la partida es estable, la media de los tres últimos meses suele ser el mejor punto de partida. Si tiene estacionalidad marcada, la media mensual histórica te dará una visión menos sesgada. Y si las cuatro cifras se parecen mucho entre sí, es buena señal: significa que la partida es predecible.
Base interanual
Con esta opción el importe no lo escribes tú: el campo se bloquea y Orama lo calcula automáticamente a partir de lo ocurrido en los últimos doce meses, proyectando hacia el futuro el comportamiento de cada periodo equivalente del año anterior.
Está pensada para partidas con estacionalidad, donde una media plana te engañaría. Si tu negocio factura el triple en diciembre y la mitad en agosto, una cifra única te dará un cuadro de tesorería sistemáticamente equivocado en ambos meses. La base interanual respeta ese patrón.
Requiere tener al menos un año de histórico en la partida. Si no lo tienes, el cálculo no será representativo y es mejor usar base libre hasta acumular datos suficientes.
Nota. Desde que existe la Base IA, esta opción ha perdido buena parte de su utilidad: la IA hace lo mismo y bastante más, describiéndolo en lenguaje natural. La base interanual sigue disponible y funciona bien, pero si tienes créditos de IA disponibles, la Base IA suele darte un resultado mejor con menos trabajo.
Base IA
Orama analiza el histórico de la partida y genera las previsiones a partir de las instrucciones que le des en lenguaje natural, en el campo Describe cómo quieres que se generen las previsiones. Puedes pedirle desde algo tan simple como que replique el comportamiento del año pasado hasta escenarios más elaborados, con crecimientos, estacionalidad o límites.
Consume créditos de IA. Antes de generar nada, la pantalla te muestra la estimación exacta —por ejemplo, ~266 créditos (281 operaciones)— junto a los créditos que tienes disponibles. El consumo depende del volumen de histórico que haya que analizar: cuantas más operaciones tenga la partida, más créditos costará. Los créditos disponibles dependen de tu plan.
Tienes que marcar la casilla Compartir operaciones históricas. Sin ella la IA no recibe datos y no puede trabajar. Es una casilla de consentimiento explícito: al marcarla autorizas a que la IA analice tu histórico. Solo se comparten el importe y la fecha de cada operación; los conceptos se mantienen privados y nunca salen de tu empresa.
Cuando lo tengas listo, pulsa Crear previsiones con IA.
Es la opción más potente en partidas con histórico abundante y comportamiento complejo, donde ni una media ni el dato del año pasado capturan bien lo que ocurre. En partidas simples y estables, base libre te dará un resultado igual de bueno sin gastar créditos.
¿Cómo hago que una previsión cambie con el tiempo?
Disponible con base libre e interanual. Por defecto, una regla aplica el mismo importe en todos los periodos; la variación hace que esa cifra cambie automáticamente con el tiempo.
Sin variación. El importe se mantiene idéntico en todos los periodos. Es lo correcto para cuotas fijas: préstamos, alquileres sin revisión, suscripciones de precio cerrado.
Variación fija. Aparece un campo donde indicas una cantidad en € que incrementará o decrementará el importe base. Útil cuando conoces el cambio en términos absolutos: un plan de contratación que añade una nómina cada trimestre, un cliente que aumenta su pedido en una cantidad pactada.
Variación en %. Aparece un campo donde indicas un porcentaje que incrementará o decrementará el importe base. Es la forma habitual de reflejar crecimientos de negocio, revisiones de precio ligadas al IPC o inflación de costes.
En ambos casos el valor puede ser positivo o negativo, según quieras que la cifra suba o baje.
Cuidado con los porcentajes largos. Aplicados periodo a periodo se acumulan, y en proyecciones a varios años el efecto compuesto crece más rápido de lo que sugiere la intuición. Antes de dar una regla por buena, mira el importe del último periodo en la tabla inferior y pregúntate si esa cifra es creíble. Si no lo es, baja el porcentaje o pon una fecha fin.
¿Con qué frecuencia se pueden generar las previsiones?
Determina el ritmo al que se generan las previsiones. Las opciones disponibles son:
- Único movimiento — genera una sola previsión, sin repetición. Para pagos o cobros puntuales: una indemnización, la compra de un equipo, una subvención concreta.
- Semanal
- Quincenal
- Mensual — la más habitual.
- Trimestral — típica de liquidaciones de impuestos o servicios facturados por trimestres.
- Semestral
- Anual — seguros, renovaciones de licencias, pagas únicas.
- Otro — para periodicidades que no encajan en ninguna de las anteriores.
La frecuencia debe coincidir con la realidad del flujo, no con tu comodidad contable. Si un seguro se paga una vez al año, configúralo como anual y no como una doceava parte mensual: el cuadro de tesorería sirve precisamente para ver cuándo entra y sale el dinero, y repartir un pago único a lo largo del año te oculta el impacto real de ese mes.
La opción Otro
Al seleccionarla aparece un campo adicional, Frecuencia media (días), donde indicas cuántos días transcurren entre un movimiento y el siguiente. Ese valor es el que Orama utiliza para generar las previsiones y para dibujar los gráficos.
Es la opción adecuada cuando el ciclo real no encaja en ninguna periodicidad estándar: un proveedor que factura cada 45 días, una entrega recurrente cada 10, un ciclo de producción de 20. En lugar de forzarlo a mensual y desplazar las fechas, pones el número exacto de días y la proyección se ajusta al ritmo real.
También sirve para partidas con flujo constante pero irregular, donde no hay una fecha fija pero sí una cadencia media conocida: si históricamente cobras de ese cliente cada 35 días de media, ese es el número que debes poner.
Fechas y nota
Fecha inicio. Cuándo empieza a aplicarse la regla. Puede ser pasada o futura: si sabes que un contrato arranca en enero, créalo ya con esa fecha de inicio y Orama no generará nada antes.
Fecha fin. Cuándo deja de aplicarse. Si la dejas vacía, la previsión se proyecta indefinidamente hacia el futuro, que es lo apropiado para gastos e ingresos recurrentes sin caducidad conocida.
Rellénala siempre que sepas que algo termina: la última cuota de un préstamo, un contrato con vencimiento, un empleado con contrato temporal, una campaña de duración limitada. Una previsión que se proyecta eternamente cuando no debería es una de las causas más habituales de que el cuadro de tesorería se desvíe a largo plazo sin que nadie sepa por qué.
Nota. Texto libre. Parece un campo menor y es de los más valiosos: anota en qué te basaste para estimar esa cifra. Dentro de seis meses, cuando revises por qué la previsión no se cumple, saber que la calculaste sobre la media de los tres últimos meses o sobre un acuerdo verbal con el cliente te ahorrará una investigación entera.
Trabajar con la tabla de previsiones generadas
La tabla inferior es el resultado de tus reglas, y también donde se ajustan los detalles.
La columna de condiciones resume cada regla: la base utilizada, la fecha de inicio, la siguiente fecha en la que se generará una previsión y el próximo importe. Sirve para entender de un vistazo qué está haciendo cada regla sin tener que abrirla.
Las acciones sobre la regla te permiten editarla o eliminarla por completo. Ambas operaciones afectan a todas las previsiones que dependen de ella.
Las acciones sobre cada celda actúan solo sobre ese periodo concreto. Esta es la herramienta para las excepciones: sabes que en agosto ese cliente cierra por vacaciones y no va a haber pedido, o que en diciembre hay una paga extra. Modificas esa celda y la regla general sigue intacta para el resto de meses.
La diferencia entre ambos niveles es la que marca una buena configuración: la regla describe el patrón, las celdas recogen las excepciones. Si te encuentras editando muchas celdas de una misma regla, es señal de que el patrón está mal definido y conviene replantearla.
Cuando termines, pulsa Guardar y salir para confirmar los cambios, o Cancelar cambios para descartarlos.
¿Cómo conviven las estimaciones y las facturas?
En las partidas donde también concilias facturas, ambos mecanismos trabajan a la vez: la estimación cubre el horizonte largo y las facturas van concretando el corto plazo a medida que llegan.
Por eso no te obsesiones con estimar con precisión quirúrgica los próximos treinta días en una partida de clientes: esa parte la van a corregir las facturas. Concentra el esfuerzo en que la proyección a seis o doce meses sea razonable, que es donde la estimación es la única información disponible.
Errores frecuentes
Previsiones eternas que deberían haber terminado. Un préstamo amortizado, un contrato vencido o un empleado que se fue siguen generando previsiones porque nadie puso fecha fin. Revisa periódicamente las reglas sin fecha de finalización.
Reparto artificial de pagos únicos. Convertir un seguro anual en doce cuotas mensuales suaviza el cuadro pero oculta el problema real: el mes en que hay que pagarlo de golpe. Usa la frecuencia anual, o Único movimiento si no se repite.
Intentar sumar reglas. Las condiciones no se acumulan. Si un concepto tiene dos flujos distintos, crea previsiones separadas.
Porcentajes de crecimiento sostenidos demasiado tiempo. Un 5% mensual parece prudente y casi duplica la cifra en un año. Comprueba siempre el extremo derecho de la tabla.
Estimar a ojo teniendo histórico. Si la partida lleva meses funcionando, las medias que muestra Orama son mejores que tu intuición. Úsalas al menos como punto de partida.
Editar celdas en lugar de corregir la regla. Si el importe ha cambiado de forma permanente, cerrar la regla y abrir una nueva es más limpio y mantiene el histórico interpretable.
Olvidar marcar el consentimiento en Base IA. Sin la casilla de compartir operaciones históricas, la IA no tiene datos y no genera nada.
Preguntas frecuentes
¿Qué diferencia hay entre una previsión basada en estimaciones y una basada en factura?
La previsión basada en estimaciones recoge lo que crees o sabes que va a ocurrir sin tener todavía un documento que lo respalde, y te da horizonte a medio y largo plazo. La basada en factura nace de un documento real, con importe y vencimiento concretos, y por eso tiene más certeza.
¿Qué pasa si dejo vacía la fecha fin de una previsión?
La previsión se proyecta indefinidamente hacia el futuro. Es lo adecuado para gastos e ingresos recurrentes sin caducidad conocida, pero rellénala siempre que sepas que algo termina, como la última cuota de un préstamo o un contrato con vencimiento.
¿La Base IA consume créditos?
Sí. Antes de generar nada, la pantalla te muestra la estimación de créditos junto a los que tienes disponibles. El consumo depende del número de operaciones del histórico de la partida, y los créditos disponibles dependen de tu plan.
¿Qué datos se comparten con la IA al crear previsiones?
Solo el importe y la fecha de cada operación, y únicamente si marcas la casilla Compartir operaciones históricas. Los conceptos se mantienen privados.
¿Cómo cambio el importe de una previsión solo en un mes concreto?
Usa las acciones sobre la celda de ese periodo en la tabla de previsiones generadas. Así modificas solo esa excepción y la regla general sigue intacta para el resto de meses.
Relacionados
Previsión automática
Cómo combina Orama estimaciones, facturas e IA y qué pasa con la previsión cuando llega el movimiento real.
Partidas y previsiones
Qué son las partidas y las categorías, qué contiene cada partida y cómo se organizan en el cuadro de tesorería.
Reglas para facturas
Configura en cada partida las reglas (NIF, nombre fiscal, palabras clave) para que las facturas de tu ERP o de Excel se asignen automáticamente.
Listado de previsiones futuras
Todas las previsiones pendientes, de factura o de estimación, con filtros por partida, fecha, importe y proyecto. Edítalas o expórtalas.
Asistente de IA
La IA de Orama analiza el histórico de cada partida, sugiere previsiones y genera fórmulas de ratios a partir de una descripción en lenguaje natural.